La interoperabilidad europea: un reto estratégico para el sector financiero
La interoperabilidad europea busca que sistemas, organizaciones e infraestructuras diferentes puedan intercambiar información de forma segura y eficiente, sin que esta pierda su significado. En las administraciones públicas, facilita servicios transfronterizos relacionados con la sanidad, el transporte o los trámites fiscales. En el sector financiero, el reto es especialmente complejo: bancos, proveedores de servicios de pago e infraestructuras de mercado necesitan intercambiar información y operar entre sí, aunque utilicen tecnologías, formatos y procedimientos diferentes.
Este objetivo no consiste únicamente en conectar tecnologías. También exige acordar formatos, conceptos, responsabilidades y mecanismos de seguridad. Y aunque la interoperabilidad de las administraciones públicas y la del sector financiero comparten muchos de estos principios, sus necesidades y marcos normativos son diferentes. En el ámbito financiero, además, hay una dificultad añadida: los sistemas no solo tienen que entenderse, también deben permitir que las operaciones se procesen correctamente de principio a fin.
Principales retos de la interoperabilidad financiera
Conectar sistemas financieros diferentes no siempre es sencillo. Cada entidad tiene sus propias aplicaciones, procesos y necesidades, y conseguir que todos funcionen de manera coordinada plantea dificultades que van más allá de la tecnología. A los retos técnicos se suman otros relacionados con la interpretación de los datos, la organización de los procesos y la seguridad. Resolverlos es fundamental para evitar que una mayor conectividad termine generando nuevos riesgos o costes operativos.
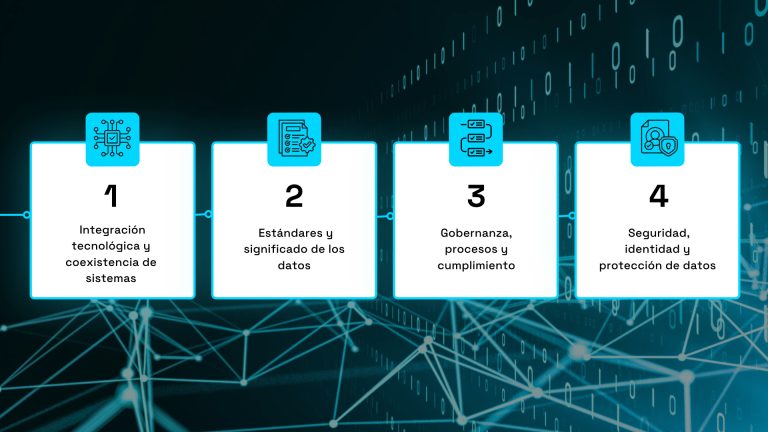
1. Integración tecnológica y coexistencia de sistemas
Las entidades financieras suelen operar con aplicaciones y plataformas desarrolladas en momentos distintos, con arquitecturas, interfaces y ciclos de actualización diferentes. Conectarlas requiere analizar cómo se comunican, adaptar los flujos de información y gestionar las dependencias entre sistemas. Las API y otras herramientas de integración facilitan esta conexión, pero también requieren controles, documentación y un mantenimiento adecuado.
La coexistencia de infraestructuras tradicionales y nuevos entornos digitales añade complejidad. Una integración mal diseñada puede aumentar los costes operativos, dificultar la trazabilidad o afectar a la continuidad del servicio. Por eso, la interoperabilidad debe abordarse como un proceso controlado, no como una conexión puntual.
2. Estándares y significado de los datos
Intercambiar datos no garantiza que los sistemas los interpreten de la misma manera. Para que la información sea útil, las entidades deben acordar estructuras, definiciones y reglas de validación, además de gestionar diferencias de nomenclatura, formatos y calidad.
En los servicios financieros, estándares como ISO 20022 permiten estructurar la información y facilitar su intercambio entre sistemas. Pero utilizar un mismo estándar no significa que todos los problemas estén resueltos. Las entidades deben asegurarse de que los datos se transforman correctamente, mantienen su significado y son coherentes durante todo el proceso, especialmente cuando intervienen aplicaciones e infraestructuras diferentes.
3. Gobernanza, procesos y cumplimiento
La interoperabilidad también exige coordinar equipos, proveedores y organizaciones que trabajan con responsabilidades y procedimientos diferentes. Es necesario establecer quién mantiene los estándares, cómo se gestionan los cambios, qué controles se aplican y cómo se resuelven las incidencias. La documentación y la gestión de versiones cobran especial importancia cuando una modificación en un sistema puede afectar a otros participantes.
En el sector financiero, esta coordinación se complica por la evolución de los estándares y las exigencias regulatorias. Los cambios en los formatos de mensajería, las reglas de validación o los requisitos de información pueden obligar a adaptar varios sistemas y procesos al mismo tiempo. Por eso, uno de los retos de la interoperabilidad es conseguir que las entidades puedan incorporar estos cambios sin comprometer su operativa ni multiplicar los desarrollos específicos.
4. Seguridad, identidad y protección de datos
Conectar sistemas amplía las posibilidades de intercambio, pero también exige reforzar la seguridad. Las entidades deben establecer mecanismos adecuados de autenticación y autorización, proteger la información durante su transmisión y definir controles de acceso, trazabilidad y respuesta ante incidentes.
El diseño de estas soluciones debe tener en cuenta la protección de datos y las obligaciones aplicables, incluido el Reglamento General de Protección de Datos cuando corresponda. El objetivo es que la información pueda compartirse entre los participantes que la necesitan, manteniendo las garantías de confidencialidad, integridad y control sobre su utilización.
Pagos y activos digitales: avanzar sin crear nuevas barreras
Europa cuenta con diferentes soluciones de pago que han alcanzado una amplia implantación en sus respectivos mercados nacionales, pero que no siempre permiten operar entre países. Conectarlas facilitaría que los usuarios pudieran realizar pagos transfronterizos desde sus aplicaciones habituales, sin necesidad de utilizar una solución diferente. Para conseguirlo, no basta con establecer conexiones técnicas: también son necesarios acuerdos entre participantes, reglas comunes y mecanismos que garanticen que los pagos se procesan correctamente.
Un ejemplo reciente de este avance es la creación de European Network for Payments (ENP), anunciada el 30 de septiembre de 2026, coincidiendo con la celebración de Sibos en Miami. La iniciativa reúne a Bancomat, Bizum, EPI/Wero, SIBS–MB WAY y Vipps MobilePay, que han constituido una entidad con sede en Madrid para desarrollar y gestionar un hub común de interoperabilidad.
Entre todas, estas soluciones cuentan con aproximadamente 130 millones de usuarios en 13 países europeos. El objetivo es que puedan realizar pagos transfronterizos desde sus aplicaciones habituales, comenzando por los pagos entre particulares y ampliando posteriormente el servicio a comercios físicos y online. La iniciativa se encuentra en fase de implementación y sus funcionalidades se desplegarán progresivamente.
Lo interesante de este modelo es que no pretende sustituir las soluciones nacionales por una única aplicación europea, sino aprovechar las que ya existen y conectarlas entre sí. Es una forma de avanzar hacia un mercado de pagos más integrado sin renunciar a las infraestructuras y servicios que cada país ha desarrollado.
La interoperabilidad también será importante en el desarrollo de los activos digitales. La tokenización está dando lugar a nuevas plataformas y formas de representar y transferir activos, que tendrán que convivir con las infraestructuras financieras tradicionales. El reto no es únicamente que estas plataformas puedan intercambiar información, sino que las operaciones puedan completarse cuando los activos, el dinero y los participantes se encuentran en sistemas diferentes.
En este escenario también aparecen nuevas formas digitales de dinero, como los depósitos tokenizados o el futuro euro digital, cada una con características y modelos de funcionamiento diferentes. Su convivencia con los sistemas de pago y liquidación actuales plantea nuevos retos de integración. Los estándares comunes, como ISO 20022, pueden facilitar el intercambio de información, pero será necesario desarrollar también mecanismos que permitan conectar las distintas infraestructuras y coordinar sus procesos.
Pagos y activos digitales: avanzar sin crear nuevas barreras
En la práctica, una interoperabilidad efectiva depende también de la calidad de los datos. Una entidad puede tener sus sistemas conectados y seguir encontrando problemas si la información llega incompleta, los campos se interpretan de forma diferente o las transformaciones introducen errores. Por eso, tan importante como conectar los sistemas es asegurar que la información mantiene su calidad y significado durante todo el proceso.
En ARENA trabajamos precisamente en algunos de estos retos, ayudando a las entidades financieras a conectar sistemas, adaptar formatos y estándares de mensajería y mejorar el control sobre la información que intercambian. Nuestra experiencia en integración y transformación de datos nos permite abordar estas necesidades teniendo en cuenta tanto los requisitos técnicos como los procesos de negocio. Porque no se trata solo de que la información llegue a su destino, sino de que pueda utilizarse correctamente y con las garantías necesarias.
Europa seguirá avanzando en la conexión de sus sistemas financieros, tanto tradicionales como digitales. El desafío será conseguir que las entidades puedan operar entre ellos de forma sencilla, segura y eficiente. Para ello, desarrollar nuevas infraestructuras será importante, pero también lo será aprovechar mejor las que ya existen y facilitar que trabajen juntas.